収益物件の相続は何が難しい?注意点と対策を専門家が解説
- アパート・マンションなどの収益物件を相続する予定がある方
- 収益物件を相続したけれど、どうするか悩んでいる方
- 相続税や賃貸経営の負担をできるだけ抑えたい方
収益用物件を相続すると、家賃収入というメリットがある一方で、相続税や固定資産税、管理や修繕といったコストやリスクも同時に引き継ぐことになります。
そのため、何となく引き継ぐのではなく、相続した収益物件の内容や評価、税金、今後の活用方針まで、全体像を整理して判断することが重要です。
とくに、賃貸借契約や敷金、管理委託契約など、収益物件ならではの注意点を見落とすと、思わぬトラブルや負担につながりかねません。
この記事では、収益物件を相続した直後の基本確認から、税金や評価の仕組み、運営面での注意点、さらには事前の備えまで、相続の検討段階から知っておきたいポイントを順を追って分かりやすく解説します。
これから相続の可能性がある方も、すでに収益物件を相続した方も、自分にとって最適な選択を考えるための参考にしてください。
収益用物件を相続した直後の基本確認
収益用物件を相続した直後は、まず被相続人名義の不動産であることを登記事項証明書などで確認し、所在地や構造、床面積といった物件概要を整理することが大切です。
併せて、固定資産税評価証明書や名寄帳などから課税状況を把握し、評価額の目安を確認しておくと後の相続税申告にも役立ちます。
さらに、登記簿で抵当権や根抵当権などの担保設定の有無を調べ、ローン残高がどの程度残っているのか、団体信用生命保険の適用状況も含めて金融機関に問い合わせておくことが重要です。
物件そのものの価値だけでなく、負債や担保の状況まで含めて全体像を把握するところから相続実務が始まります。
収益物件には、建物ごとに複数の賃貸借契約が存在することが多く、それらの契約関係は相続により原則として相続人に承継されます。
そのため、賃貸借契約書や賃料台帳、通帳の入金履歴を確認し、家賃、共益費、更新料などの条件や、滞納の有無を整理しておく必要があります。
入居者から預かっている敷金や保証金は、将来の退去時に返還すべき債務として相続人が引き継ぐことになるため、金額と預かり方を契約書と帳簿で照合しておくことが欠かせません。
併せて、管理会社との管理委託契約の内容も確認し、管理報酬の割合、業務範囲、家賃や敷金等の分別管理方法などを把握しておくと、今後の運営方針を検討しやすくなります。
相続した収益用物件については、資産価値より借入金が多い場合や、将来の修繕費・空室リスクを考えると負担が大きいと見込まれる場合もあります。
そのため、相続開始を知った日から原則3か月以内に行う必要がある相続放棄や限定承認の制度も選択肢として検討し、資産と負債のバランスを冷静に確認することが大切です。
特に、ローン残高、滞納家賃、敷金・保証金の返還債務、将来見込まれる修繕費などを一覧にして、相続によって実質的にどの程度の負担を引き継ぐことになるのかを可視化すると判断しやすくなります。
この初期段階での整理が不十分だと、不利な条件を知らないまま相続を単純承認してしまうおそれがあるため、期限や手続きの流れも含めて早めに確認することが重要です。
| 確認項目 | 主な資料 | 確認の目的 |
|---|---|---|
| 名義・物件概要 | 登記事項証明書 | 所有者確認と担保把握 |
| 賃貸借契約関係 | 契約書・賃料台帳 | 家賃条件と滞納状況把握 |
| 負債・相続方法 | ローン残高資料 | 放棄等を含む判断材料 |
収益物件を相続した場合の税金と評価の注意点
収益物件を相続するときは、まず相続税評価の仕組みを理解しておくことが大切です。
土地や建物は、路線価方式や倍率方式にもとづき、国税庁の財産評価基本通達に従って評価されます。
さらに、貸家や貸宅地、借地権などの収益物件は、自用地と異なり賃貸状況や借地権割合・借家権割合を踏まえて評価が調整されます。
相続開始時点の利用実態により評価方法が変わるため、現状を正確に把握しておくことが重要です。
貸家建付地や貸家などの評価では、固定資産税評価額や自用地としての価額に一定の補正を行う仕組みがあります。
例えば、貸家は固定資産税評価額から借家権割合と賃貸割合を用いて評価額を引き下げる方法が示されています。
また、貸宅地は自用地としての価額に借地権割合を掛けた借地権価額を控除して評価する考え方が用いられます。
これらの前提には、相当の地代や権利金の有無なども影響するため、契約内容と実際の賃貸条件を確認することが欠かせません。
相続後は、相続税だけでなく固定資産税や家賃収入に対する所得税など複数の税金が関わります。
相続税は原則として相続開始から10か月以内に申告と納付が必要であり、評価額や債務控除の把握が遅れると資金手当てが難しくなります。
一方、固定資産税は毎年の賦課期日現在の所有者に課税され、家賃収入については相続人がその年分の所得税として確定申告を行うことになります。
税金ごとに課税の対象や時期が異なるため、早めに年間の資金計画を立てておくことが大切です。
収益物件の相続では、節税効果ばかりを重視した取得や承継が税務調査で問題となる事例も指摘されています。
高額な借入れを伴う不動産購入による評価圧縮などについて、裁判所が相続税の計算上認めない判断をした判決もあり、税務当局は取引の実質を重視する傾向です。
賃貸の実態や資金計画を伴わない相続税対策は、否認リスクや追徴課税につながるおそれがあります。
したがって、収益性や将来の運営方針を踏まえたうえで、無理のない範囲での相続対策を検討することが重要です。
| 項目 | 主な内容 | 注意点 |
|---|---|---|
| 相続税評価 | 路線価方式・倍率方式 | 利用実態と区分を確認 |
| 収益物件の評価 | 貸家・貸宅地・借地権 | 借地権割合等の把握 |
| 相続後の税負担 | 相続税・固定資産税・所得税 | 申告期限と資金計画 |
| 節税対策のリスク | 評価圧縮目的の取得 | 実質判断と否認リスク |
家賃収入・管理・修繕など運営面での注意点
まず、相続の前後で発生した家賃収入が誰のものになるかを整理しておくことが大切です。
相続開始前に既に発生している家賃や既経過家賃については、原則として被相続人側の所得や相続財産として扱われる可能性があります。
一方、相続開始後から遺産分割が終わるまでの家賃収入は、共同相続人の法定相続分に応じた共有財産とされるのが一般的です。
そのため、代表者が家賃を受け取る場合でも、受け取り方や分配方法を相続人間で書面により明確に決めておくことが、トラブル防止につながります。
次に、収益物件を継続して保有する場合の管理や費用負担を把握することが重要です。
建物や設備の維持管理には、日常的な点検や小修繕だけでなく、長期的な視点での大規模修繕計画も求められます。
さらに、火災保険や賠償責任保険などの保険料、管理委託費、固定資産税など、毎年継続的に発生するコストも見落とせません。
貸主としては、建物の安全性確保や設備不良時の迅速な対応など、入居者に対する法的責任を負うことになるため、管理体制と資金計画を事前に整えておく必要があります。
さらに、今後も保有を続けるか、建替えや売却に踏み切るかを判断するには、物件ごとの収支状況を客観的に把握することが欠かせません。
具体的には、現状の家賃収入や空室率、将来見込まれる修繕費、固定資産税などを前提に、複数年にわたる収支シミュレーションを行うと判断材料が整理しやすくなります。
老朽化が進んでいて今後多額の修繕費が見込まれる場合や、賃貸需要が弱く空室が長期化している場合には、建替えや売却を検討することで、長期的な収支悪化や精神的負担の増大を避けられる可能性があります。
このように、数字と将来の負担感の両面から検討することで、自分にとって無理のない運営方針を選びやすくなります。
| 確認・検討項目 | 主な内容 | 押さえたいポイント |
|---|---|---|
| 家賃収入の帰属整理 | 相続前後の家賃の扱い整理 | 相続人全員で分配方法合意 |
| 管理・修繕と保険 | 日常管理と大規模修繕計画 | 長期費用と貸主責任を把握 |
| 収支と将来方針 | 収支シミュレーションの実施 | 保有・建替え・売却を比較検討 |
収益用物件を相続する人が事前に備えておきたいこと
まず、収益物件をどのような形で引き継ぐのかを事前に検討しておくことが大切です。
遺言書で特定の相続人に物件を単独承継させる内容を定めておけば、共有状態となることを避けやすくなります。
一方で、生前贈与や家族信託を利用する場合は、贈与税や相続税との関係、信託終了時の取り扱いなど税務や法律面の確認が欠かせません。
このように、どの方法にもメリットと注意点があるため、早めに情報収集を進めておくことが重要です。
次に、複数の相続人がいる場合の分け方を、できる限り具体的に想定しておくことが有効です。
何も決めていないと、収益物件が法定相続分どおりの共有となり、その後の運営方針や家賃収入の分配、修繕費の負担などで意見が分かれやすくなります。
あらかじめ、単独相続とするのか、共有とする場合は誰が代表者として管理するのか、将来の持分買い取りや売却の条件をどうするのか、といった点を家族間で話し合っておくと安心です。
その内容をメモや覚書として残しておくと、相続開始後の協議も進めやすくなります。
さらに、将来の相続や自身のライフプランを踏まえ、収益物件の位置付けを整理しておくことも欠かせません。
具体的には、物件の収支状況や今後必要となる修繕費、借入金の残高と返済期間を定期的に確認し、長期的に保有を続けるのか、一定時期での売却や建替え、借入条件の見直しを検討するのか、といった方針をイメージしておきます。
また、相続人の居住状況や仕事、年齢なども考慮し、誰が賃貸経営を担えるのかを現実的に考えておくことが重要です。
こうした準備を進めておくことで、相続発生時に慌てず、収益物件を無理なく活用しやすくなります。
| 事前に検討したいテーマ | 主な内容 | 備えておきたい視点 |
|---|---|---|
| 承継方法の選択 | 遺言書・生前贈与・家族信託 | 税負担と法的な安定性 |
| 複数相続人への分け方 | 単独相続・共有・持分買い取り | 将来の合意形成とトラブル防止 |
| 物件と家計の将来像 | 保有・売却・借入見直し | 収支バランスとライフプラン |
まとめ
収益物件を相続したら、名義やローン残高、賃貸借契約などの基本情報を早めに整理することが大切です。
相続税評価や家賃収入にかかる税金、固定資産税など、お金の流れと負担時期も事前に把握しておきましょう。
家賃の分配や管理・修繕の責任を曖昧にすると、親族間トラブルの原因になります。
遺言書や家族信託、生前贈与などの活用も含めて、将来の方針を一緒に検討したい方は、ぜひ当社へお気軽にご相談ください。
古い戸建てからマンションへ住み替えたい方必見!
シニア世代が後悔しないための住み替え選び方を解説。
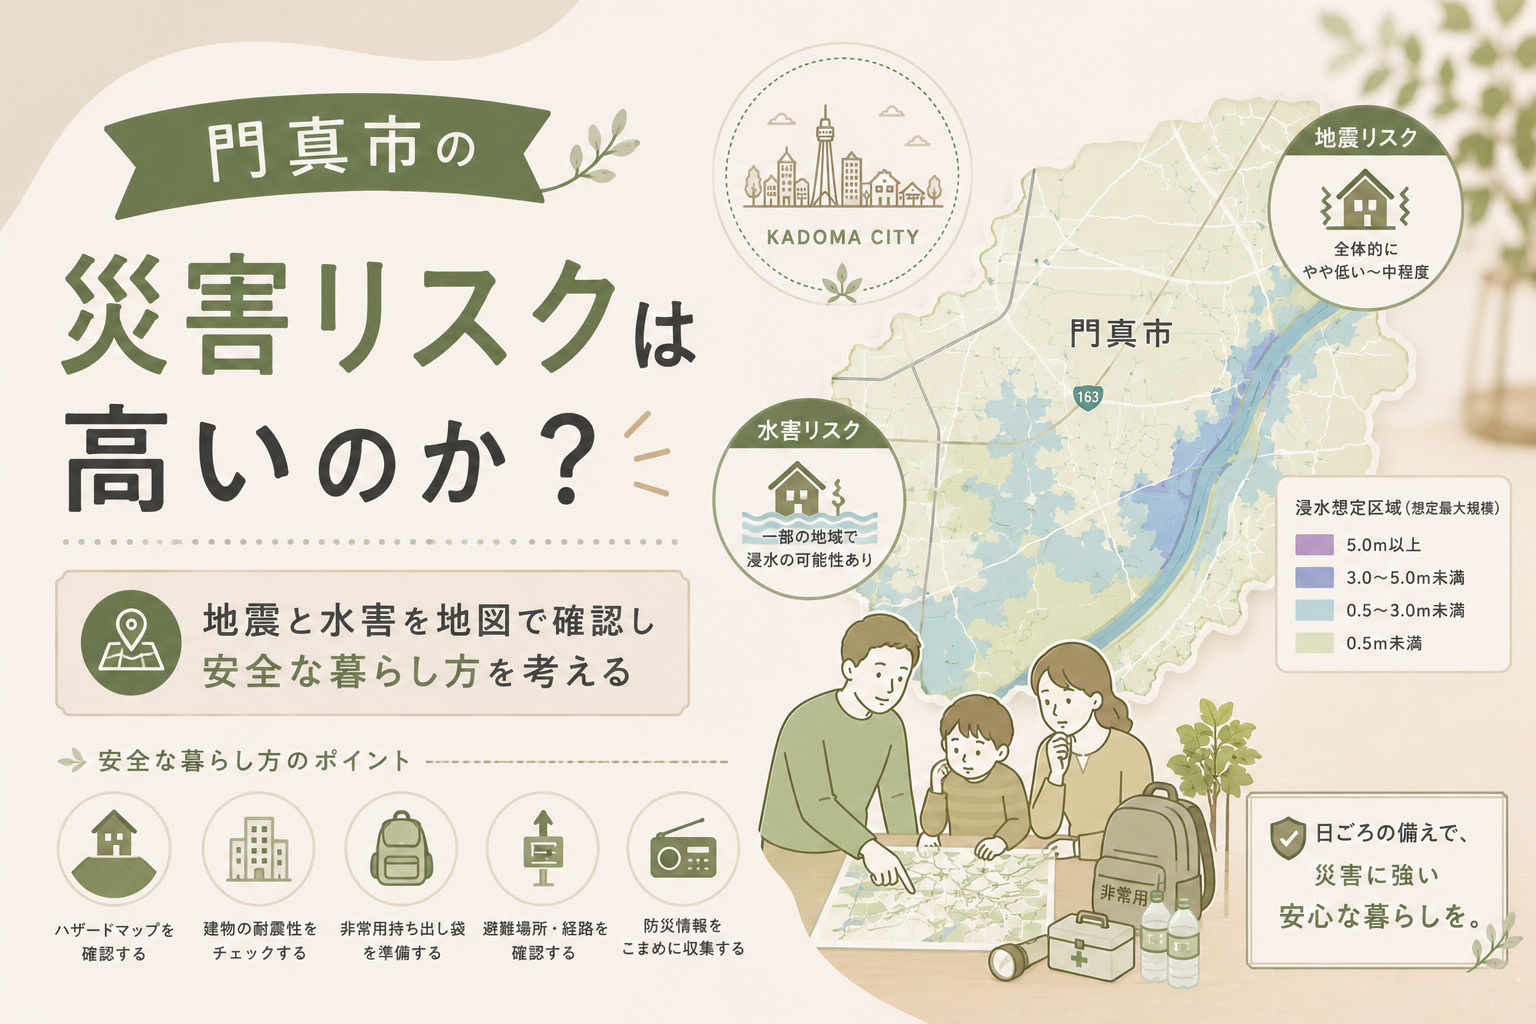
門真市の災害リスクは高いのか?地震と水害を地図で確認し安全な暮らし方を考える
門真市の地震・水害の災害リスクを解説。上町断層帯など地震リスクの想定や…
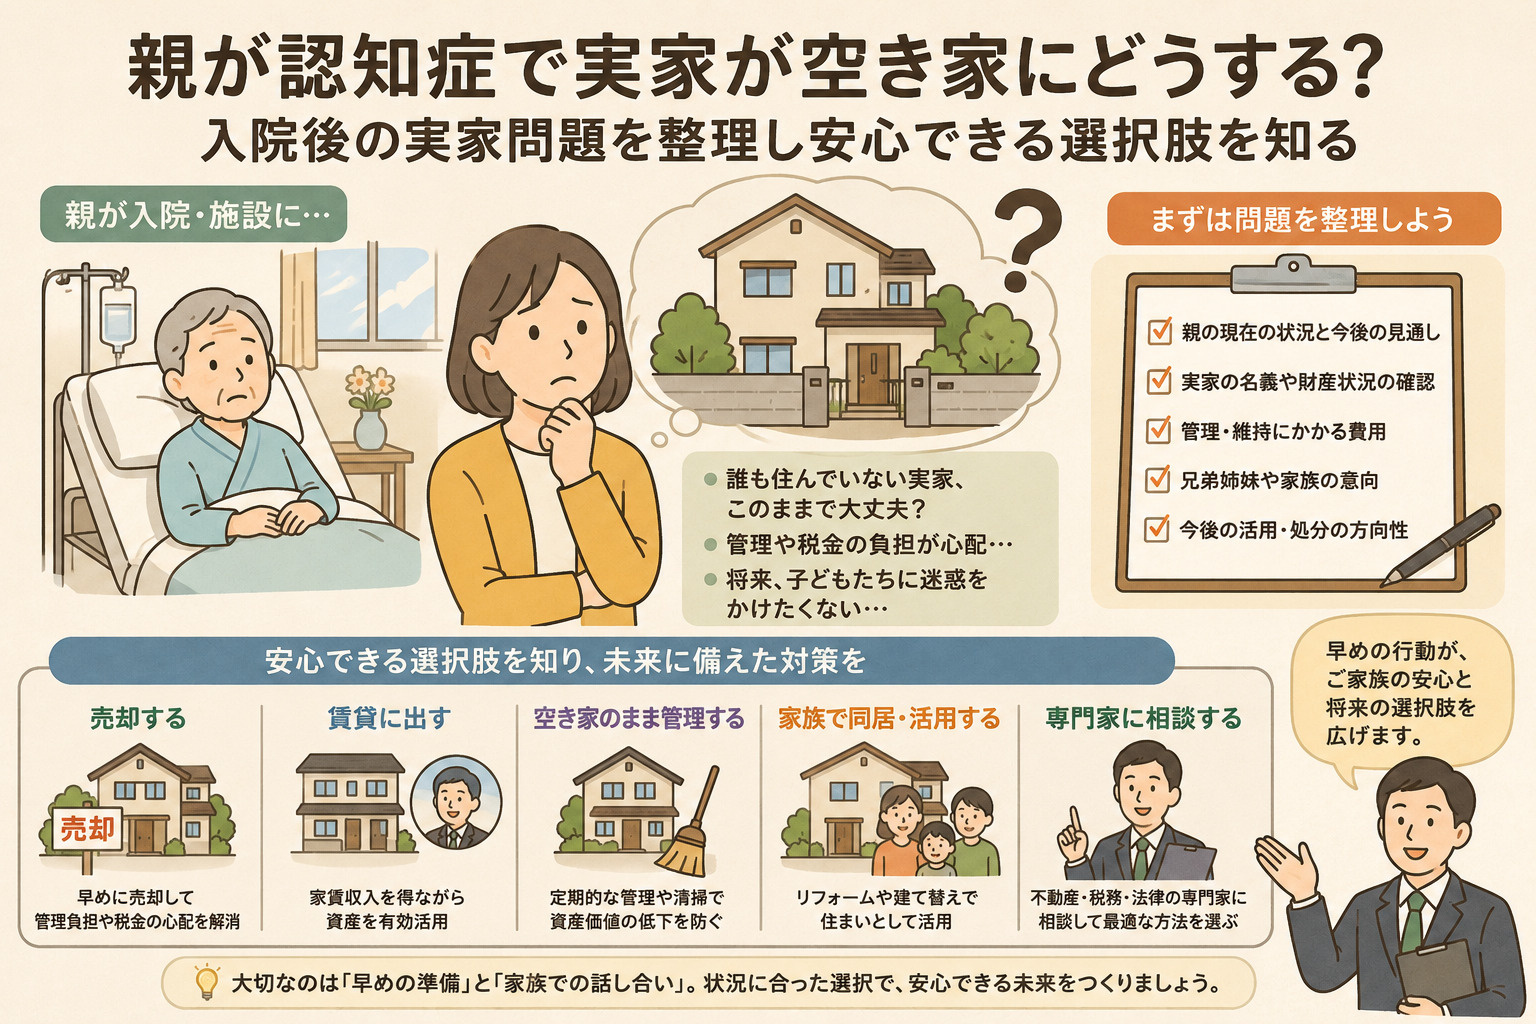
親が認知症で実家が空き家にどうする? 入院後の実家問題を整理し安心できる選択肢を知る
親が認知症になっとき、実家をどうするかを解説。親が認知症で入院し…
淀川区の災害リスクはどこにある?安心のための備え方も紹介
淀川区の災害リスクと安心の備え方を解説。地震や水害の特徴、ハザードマップ活用…
ナフサ価格高騰は建築費をどう変える?不動産市場への影響と備え方を解説
ナフサ価格高騰とイラン戦争が建築費と不動産市場へ与える影響を解説。…