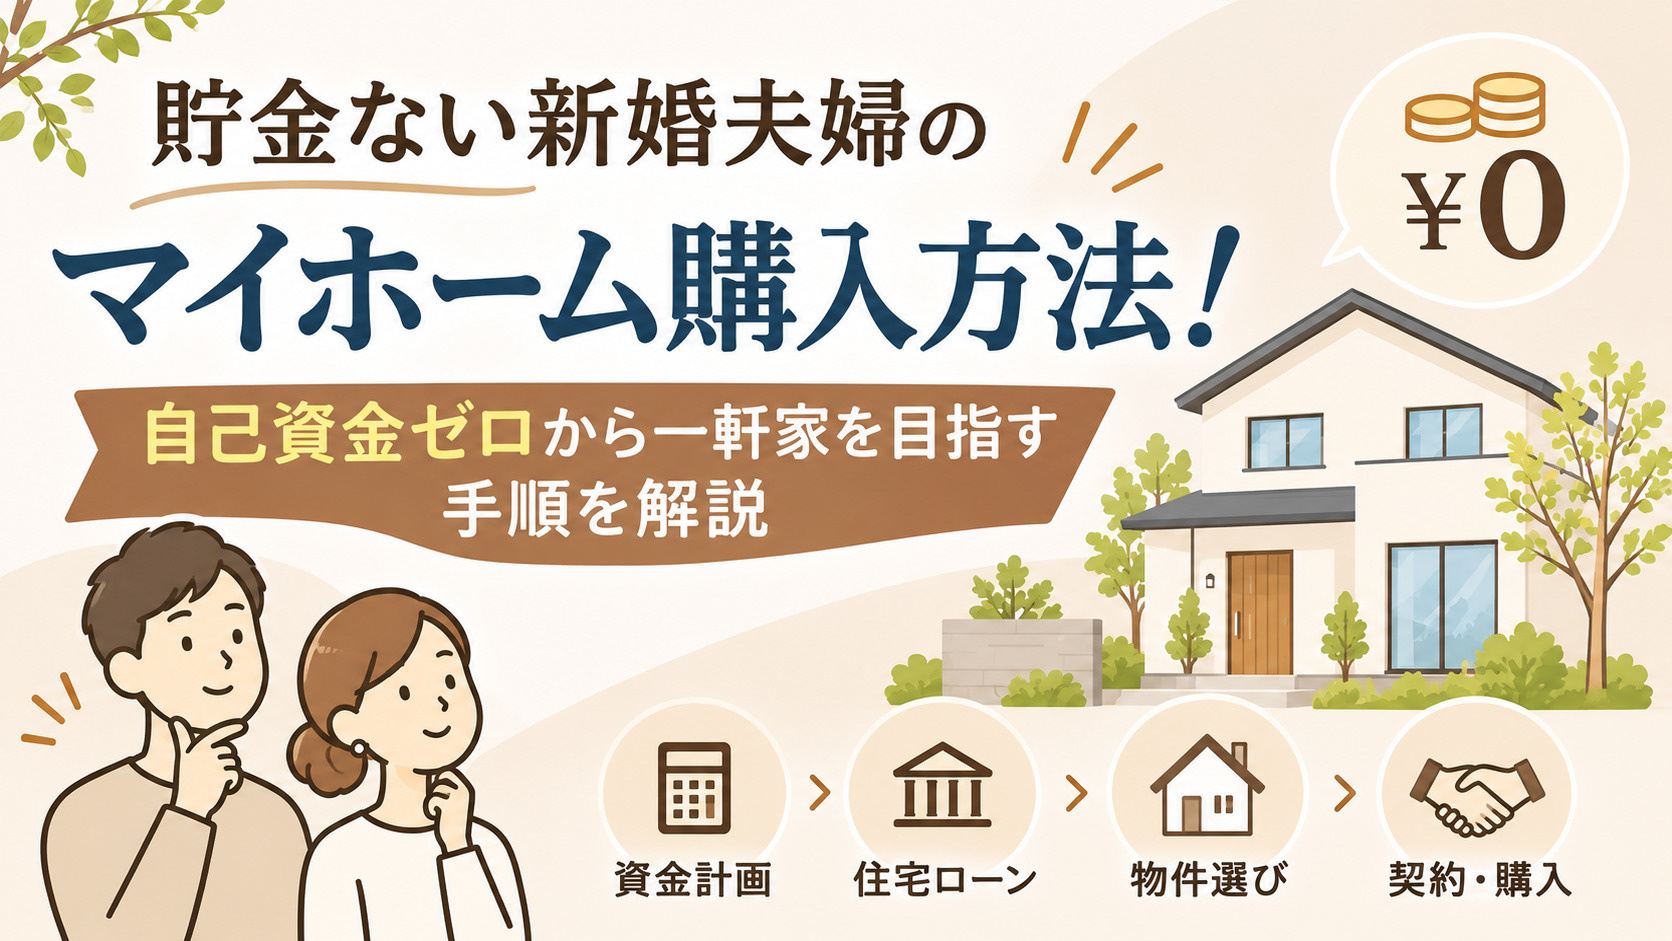
貯金ない新婚夫婦のマイホーム購入方法!自己資金ゼロから一軒家を目指す手順を解説

- 結婚したばかりでマイホーム購入を考えている夫婦
- 自己資金・頭金が少ない状態で住宅購入を考えている方
- これから住宅購入に向けて資金計画を立てたい夫婦
結婚をきっかけに一軒家を考え始めたものの、貯金がない状態でマイホーム購入なんて無理では、と不安になっていませんか。
実は、自己資金ゼロでも検討できる購入方法や住宅ローンの選び方は年々増えており、ポイントさえ押さえれば、貯金ない新婚夫婦でも現実的な選択肢があります。
ただし、頭金なしで進める場合は、審査で見られる年収や勤続年数、他の借入状況に加え、購入後の家計への影響を慎重に見極めることが欠かせません。
この記事では、貯金がほとんどない状態からマイホーム購入を目指す具体的な方法や、無理なく返せる借入額の考え方、初期費用の準備ステップまで、順を追って分かりやすく解説します。
今すぐ購入すべきか迷っている新婚夫婦の方も、数年後の一軒家購入を視野に入れている方も、ぜひ参考にしてみてください。
貯金ない新婚夫婦でも一軒家は買える?
まず、頭金と貯金は同じものではないことを整理しておく必要があります。
貯金は日々の生活費や万一の出費にも備える広い意味のお金であり、その一部をマイホーム購入のために頭金として充てる考え方になります。
一方で、近年は自己資金がゼロでも、購入価格の全額を借り入れる住宅ローンを利用して一軒家を取得する事例もみられます。
このため、貯金が少ない新婚夫婦でも、条件次第ではマイホーム購入を検討できる環境になってきています。
自己資金が少ない場合に利用されることが多いのが、いわゆるフルローンと呼ばれる頭金なしの住宅ローンです。
この仕組みでは、物件価格の全額を金融機関から借り入れるため、購入時にまとまった頭金を用意しなくても契約に進める可能性があります。
ただし、審査では年収水準や返済負担率、勤務先と勤続年数、さらに自動車ローンや教育ローンなど他の借入状況が重視されます。
そのため、貯金がなくても、安定した収入と無理のない返済計画を説明できるかどうかが重要なポイントになります。
次に、賃貸の家賃と住宅ローン返済の考え方の違いを理解しておくことが大切です。
賃貸家賃は、毎月支払っても原則として手元に資産として残りませんが、住宅ローン返済は、長期的には土地や建物といった資産形成につながる側面があります。
新婚期に一軒家購入を検討するメリットとしては、子育てや将来設計を見据えた住環境を早めに整えやすいことが挙げられます。
一方で、転勤や収入変動などライフプランの変化に対応しにくくなる可能性もあるため、賃貸継続との違いを比較しながら慎重に判断することが欠かせません。
| 項目 | 賃貸暮らし | 一軒家購入 |
|---|---|---|
| 毎月の支払いの性質 | 家賃として消費 | ローン返済で資産形成 |
| 住み替えのしやすさ | 契約更新ごとに柔軟 | 売却や賃貸化が必要 |
| 新婚期のメリット | 生活変化に対応しやすい | 早期に住環境を安定 |
貯金がない状態で必ず押さえたい初期費用
一軒家を購入する際には、物件価格とは別に「諸費用」と呼ばれる初期費用がかかります。
主なものとして、売買契約書や住宅ローン契約書に貼る印紙税、所有権移転や抵当権設定のための登記費用、住宅ローンの事務手数料や保証料、そして火災保険料などがあります。
金融経済教育推進機構や金融機関等の資料では、これらの諸費用は新築一戸建てで物件価格の概ね3〜7%、中古一戸建てでは6〜10%程度が目安とされています。
貯金が少ない場合でも、この割合を参考にしながら、購入前におおまかな総額をつかんでおくことが大切です。
また、物件価格に対する諸費用の中でも、登記費用や火災保険料は、多くの場合、住宅ローンと一緒に支払う方法も選べます。
一方で、売買契約書に貼る印紙税や一部の手数料などは契約時点で現金払いになることが多いため、事前に支出のタイミングを把握しておく必要があります。
こうした支払いの順序や目安額を理解しておくと、手元資金が少なくても、いつまでにいくら準備すべきかが具体的に見えてきます。
結果として、無理のない資金計画を立てやすくなり、購入後の家計の負担感も軽減しやすくなります。
次に、頭金ゼロで住宅ローンを利用する場合でも、多くの場面で現金が必要になる点を確認しておきましょう。
代表的なものとして、売買契約時に支払う手付金、入居前後の引越し費用、新居に合わせた家具や家電の購入費用などがあります。
金融機関によっては手付金の一部を住宅ローンで賄える場合もありますが、一般的に手付金は売買価格の一部を売主に預ける性格が強く、契約から決済までのあいだは自己資金で用意するケースが少なくありません。
さらに、エアコンや照明、カーテンなど生活必需品の購入費も含めると、契約関連の諸費用とは別枠でまとまった金額が必要になりやすい点にも注意が必要です。
| 費用の種類 | 主な内容 | おおよその位置付け |
|---|---|---|
| 契約・登記等の諸費用 | 印紙税・登記費用・ローン手数料等 | 物件価格の約3〜10%目安 |
| 現金で用意しやすい費用 | 手付金・引越し費用・家具家電費用 | ローン外で別途準備が必要 |
| 保険・安心のための費用 | 火災保険料・地震保険料等 | 金融機関指定が多く加入が前提 |
さらに、貯金がほとんどない新婚夫婦の場合でも、生活を守るための「最低限の手元資金」は確保しておくことが推奨されています。
住宅関連情報を扱う大手不動産ポータル等では、頭金を多く用意できない場合でも、入居後の生活費や急な出費に備える予備資金として、少なくとも日常の生活費の3か月分、できれば6か月分程度を残しておく目安が示されています。
つまり、物件価格に対する諸費用と、引越しや家具・家電の費用に加えて、この生活防衛資金を切り崩さずに済むように計画を立てることが重要です。
そのうえで、今ある貯金だけで判断するのではなく、結婚後の家計の収支や今後の貯蓄可能額を踏まえて、どの程度まで初期費用に充てるかを検討していくことが安心につながります。

貯金ない新婚夫婦が無理なく返せる借入額の決め方
まず、無理なく返せる借入額を考えるうえでは、現在の年収と毎月の収入から安全に返済できる金額を逆算することが大切です。
一般的に、住宅ローンの年間返済額は年収の25%前後までに抑えると、家計への負担が過度になりにくいとされています。
例えば、年収が300万円の場合、年間返済額は約75万円、月々では約6万円程度までに収めるイメージです。
このように、現在の家計の支出状況と合わせて、余裕を持った返済額から借入額を検討することが重要です。
次に、無理のない借入額を考える際には、住宅ローンの金利タイプの違いを理解しておく必要があります。
主な金利タイプには、返済中ずっと金利が変わらない固定金利と、一定期間ごとに見直しが行われる変動金利があります。
固定金利は毎月の返済額が変わりにくいため、将来の家計の見通しを立てやすい一方で、変動金利よりも金利が高めになる傾向があります。
一方、変動金利は当初の金利が低く設定されることが多いものの、将来の金利上昇によって返済額が増える可能性があるため、今後予定される出産費用や教育費の負担も見据えて慎重に選ぶことが大切です。
また、ボーナス返済や借入期間の設定も、無理のない返済計画を立てるうえで重要な要素です。
借入期間を長くすると月々の返済額は少なくなりますが、支払う利息の総額は増えるため、老後の生活資金とのバランスを考える必要があります。
さらに、ボーナス返済を多く設定し過ぎると、将来ボーナスが減少した場合に家計が急に苦しくなるおそれがあります。
そのため、定年退職を迎える年齢よりも少し早めの完済時期を目安としつつ、ボーナスに過度に依存しない返済計画を立てることが、貯金が少ない新婚夫婦にとって安心につながります。
| 確認すべき項目 | 目安の考え方 | 注意したいポイント |
|---|---|---|
| 毎月の返済額 | 年収の25%以内 | 生活費と教育費を優先 |
| 金利タイプ | 固定か変動か比較 | 金利上昇時の余裕資金 |
| 借入期間と完済時期 | 定年前の完済を意識 | 老後資金との両立 |
貯金ゼロからマイホーム購入を目指す具体的な行動ステップ
まず、貯金ゼロの状態から一軒家の購入を目指す場合は、今の家計を冷静に把握することが出発点になります。
毎月の収入と支出を数か月分書き出し、固定費と変動費を分けて確認すると、どこを削れるかが見えやすくなります。
特に通信費や保険料などの固定費は、一度見直すことで将来にわたり支出を減らせる可能性があります。
そのうえで、減らした金額をそのまま別口座への自動積立に振り向けることで、無理なく自己資金づくりを進めやすくなります。
さらに、口座からの自動振替による積立は、「先取り」で貯める仕組みとして役立ちます。
収入が入った直後に一定額を天引きしておけば、残ったお金だけで生活する感覚になり、自然と支出を抑えやすくなります。
金融経済教育推進機構などの教材でも、家計管理では収入と支出のバランスを意識し、計画的な積立を行う重要性が示されています。
貯金が少ない新婚期こそ、日々の暮らしの中で無理のないペースを守りながら、数年後のマイホーム取得を視野に入れた積立習慣を身に付けていくことが大切です。
次に、親から住宅取得資金の援助を受ける可能性がある場合は、贈与税の非課税制度の内容を事前に確認しておくことが重要です。
直系尊属からの住宅取得等資金の贈与については、一定の要件を満たせば非課税枠が設けられており、適用期限や上限額は税制改正により見直されています。
また、住宅ローン控除についても、一定の条件を満たしたうえで住宅ローン残高の一定割合が所得税や個人住民税から控除される制度として整備されています。
いずれの制度も、適用要件や手続き時期を誤ると十分に利用できないおそれがあるため、具体的な活用を検討する際には、最新の公的情報を確認しながら慎重に進めることが欠かせません。
| 項目 | 押さえたい内容 | 意識したいポイント |
|---|---|---|
| 家計の見直し | 固定費削減と先取り積立 | 数年単位の自己資金づくり |
| 贈与の検討 | 住宅取得資金の非課税制度 | 要件と期限の事前確認 |
| 税制優遇 | 住宅ローン控除の仕組み | 入居時期と条件の整理 |
| 資金計画 | ローン返済と生活費の両立 | 将来の教育費や老後資金 |
最後に、マイホーム購入前には、将来のライフプランと資金計画を合わせて考えることが大切です。
全国銀行協会などでも、住宅ローンは「いくら借りられるか」ではなく「いくらなら無理なく返せるか」を基準に検討する重要性が示されており、返済負担と生活費のバランスを意識する必要があります。
出産や教育費、将来の働き方の変化など、大きな支出や収入の変動を見込みながら、購入時期と借入期間、自己資金の目標額を整理しておくと安心です。
このように、家計の見直し、公的制度や税制優遇の確認、長期的なライフプランの検討という流れで一歩ずつ準備を進めることで、貯金ゼロの状態からでも現実的なマイホーム購入の道筋を描きやすくなります。
まとめ
貯金がない新婚夫婦でも、条件を満たせばフルローンを利用して一軒家を目指すことは可能です。
だからこそ「買えるか」だけでなく「無理なく返せるか」を冷静に見極めることが大切です。
年収や他の借入、家族計画を踏まえた返済シミュレーションと、最低限の手元資金の確保が安心への近道になります。
当社では、頭金ゼロで検討したい方向けに、初期費用の整理から住宅ローンの比較、将来のライフプランまで一緒にプランニングしています。
まずは「うちの場合はどうか」を具体的な数字で確認してみませんか。
お気軽にご相談ください。

淀川区の災害リスクはどこにある?安心のための備え方も 紹介
淀川区の災害リスクと安心の備え方を解説。地震や水害 の特徴、ハザードマップ活用…

実家が連棟・テラスハウス・築50年以上…どうしたらいい?
「この家、どうする?」と悩んでいるあなたへお届けしま す。

古い戸建てからマンションへ住み替えたい方必見!
シニア世代が後悔しないための住み替え選び方を解説。

新築の地鎮祭は何をする儀式?流れや準備も簡単に紹介
新築の地鎮祭の流れを解説。地鎮祭の意味や所要時 間、準備物や施主の役割…

親が認知症で実家が空き家にどうする? 入院後の実家問 題を整理し安心できる選択肢を知る
親が認知症になったとき、実家をどうするかを解説。親が 認知症で入院し…