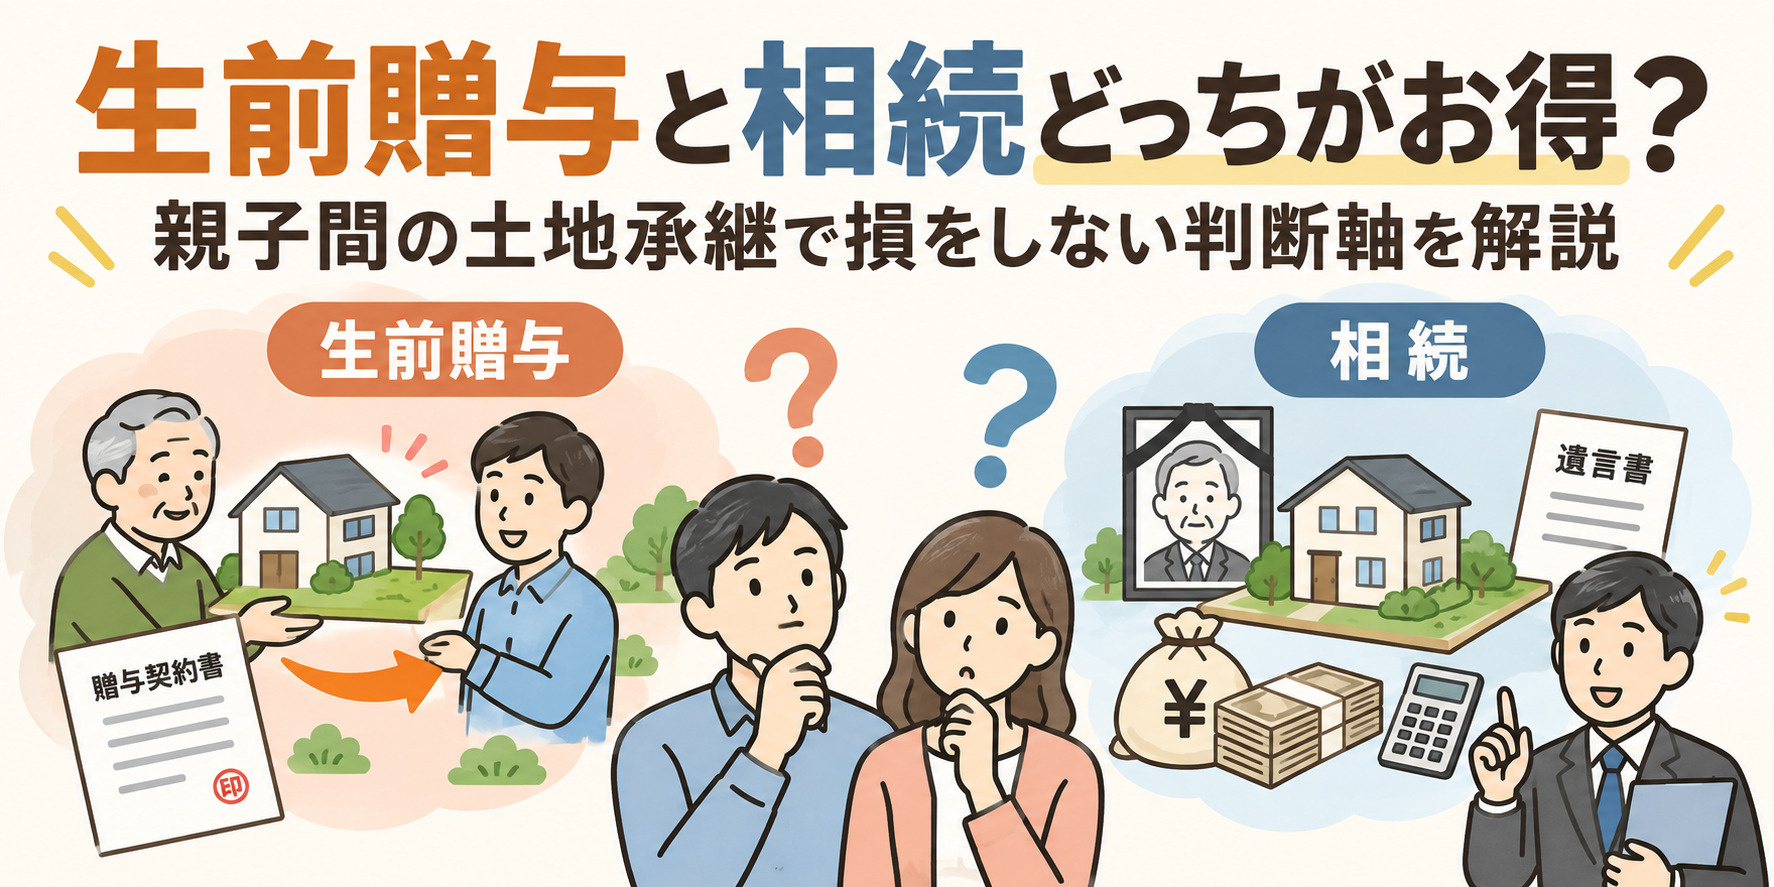
生前贈与と相続どっちがお得?親子間の土地承継で損をしない判断軸を解説

- 親から土地を譲り受ける予定がある方
- 親が所有する土地の今後について考え始めた方
- 土地の承継にかかる税金や手続きを比較したい方
親から子へ土地を引き継ぐとき、生前贈与と相続のどっちがお得なのかは、とても悩ましいテーマです。
贈与税や相続税の違いはもちろん、土地の評価額がいつ決まるのか、名義変更の費用、将来の地価や税制改正の影響など、考えるべきポイントは少なくありません。
しかし、順番に整理していけば、自分たちの家庭に合った土地承継の方法は見つけやすくなります。
この記事では、生前贈与と相続それぞれの仕組みとコスト、親子間の土地承継で検討したい注意点をやさしく解説し、どちらを選ぶと有利になりやすいかを具体的な判断手順まで含めて紹介します。
まずは、両者の基本的な違いから整理していきましょう。
親子間の土地承継で生前贈与と相続の違い
親子間で土地を引き継ぐ主な方法には、生前贈与と相続の2つがあります。
生前贈与は、所有者が存命中に自らの意思で特定の相手へ土地の所有権を移転する仕組みです。
一方、相続は所有者が亡くなったことを契機として、法律や遺言に従い包括的に財産が移転する仕組みです。
どちらの場合も登記名義を子へ移す点は同じですが、税金の種類や負担時期、手続きの流れが大きく異なります。
土地の評価額は、相続や贈与の税金を計算するうえで非常に重要です。
国税庁は、相続の場合は被相続人の死亡の日、贈与の場合は贈与により財産を取得した日を「課税時期」として、その時点の状況に基づき評価すると定めています。
このため、将来地価が上昇する見込みの土地は、早い時期に生前贈与すれば現在の評価額で税負担が決まる可能性があります。
逆に、地価が下落するおそれがある土地では、相続まで待った方が評価額が抑えられ、相続税の負担が軽くなる場合もあります。
親子間の土地承継では、自宅が建っている土地や、賃貸住宅が建つ貸家の土地など、利用形態によって検討すべきポイントが変わります。
自宅の土地は、相続の際に小規模宅地等の特例など、評価を大きく減額できる制度の対象になることが多いため、生前贈与を選ぶとこれらの制度を利用できなくなることがあります。
一方、貸家の土地は賃貸割合や借家権割合を踏まえて評価するため、収益性や将来の活用方針も含めて総合的に判断することが大切です。
このように、土地の種類や利用方法を整理したうえで、生前贈与と相続のどちらが自分の家庭に適しているか検討する必要があります。
| 承継方法 | 財産が移る時期 | 評価額が決まる時点 |
|---|---|---|
| 生前贈与 | 贈与契約成立時 | 贈与を受けた日 |
| 相続 | 被相続人死亡時 | 死亡した日 |
生前贈与と相続で変わる税金と諸費用の比較
まず、生前贈与と相続では、課される税金の種類と計算の考え方が大きく異なります。
生前贈与では、毎年の贈与額から基礎控除額110万円を差し引いた残りに対して、受贈者の年齢や続柄に応じた贈与税率が段階的に適用されます。
一方、相続では、遺産全体の課税価格から「3,000万円+600万円×法定相続人の数」の基礎控除額を差し引いた残額に対して、取得額に応じた相続税率が適用されます。
そのため、まずは将来の相続で税金が発生しそうかどうかを把握したうえで、生前贈与を組み合わせる方が有利かどうかを検討することが大切です。
次に、土地の名義を親から子へ移す際には、税金以外の諸費用として、登録免許税と不動産取得税の有無や負担の差にも注意が必要です。
所有権移転登記の登録免許税は、贈与で移転する場合は固定資産税評価額の0.2%、相続で移転する場合は0.4%が原則とされています。
また、不動産取得税については、贈与による取得は課税対象となる一方、相続による取得には課税されない仕組みとなっています。
このように、名義変更に伴う税負担も、生前贈与と相続のどちらを選ぶかで合計額が変わる点を踏まえて比較することが重要です。
さらに、相続時には、一定の要件を満たす自宅土地などに対して、評価額を大きく圧縮できる小規模宅地等の特例など、複数の優遇措置を利用できる可能性があります。
一方で、その土地を生前贈与で先に子へ移してしまうと、相続財産から外れるため、こうした相続税の特例を適用できなくなる場合があります。
したがって、相続時に活用し得る特例や控除を確認したうえで、生前贈与を優先するか、相続まで保有した方がよいかを、税金と諸費用の総額の観点から慎重に見比べることが、「どっちがお得か」を判断するうえで欠かせません。
制度は改正されることもあるため、最新の税制を前提に検討する姿勢も大切です。
| 項目 | 生前贈与を選ぶ場合 | 相続を選ぶ場合 |
|---|---|---|
| 適用される税金 | 毎年の贈与税負担 | 相続開始時の相続税 |
| 名義変更時の諸費用 | 登録免許税0.2%と取得税 | 登録免許税0.4%のみ |
| 主な優遇措置 | 贈与税の基礎控除等 | 基礎控除と各種特例 |

親子間の土地生前贈与がお得になりやすいケース
親子間の土地承継では、将来の相続税が発生する可能性が高い場合や、長期的に地価の上昇が見込まれる場合に、生前贈与の検討余地が大きくなります。
相続税や贈与税の計算では、土地の評価額を路線価や固定資産税評価額などを基に算出するため、評価額が高くなるほど税負担も重くなりやすい仕組みです。
このため、相続開始時点までに大きな値上がりが見込まれる土地は、早めに評価額を固定しておくことが税負担の平準化につながる場合があります。
ただし、小規模宅地等の特例など相続特有の優遇措置との比較を行い、総合的な有利・不利を確認することが重要です。
生前贈与に用いられる代表的な税制として、暦年課税と相続時精算課税があります。
暦年課税では、毎年の贈与額の合計から基礎控除額の110万円を差し引き、その超える部分に贈与税が課されるため、複数年に分けて少しずつ土地の持分を移す方法を取りやすい仕組みです。
一方、相続時精算課税は、一定の親から子や孫への贈与について2,500万円までの特別控除が認められ、その範囲内であれば贈与時点で贈与税がかからない代わりに、相続発生時に贈与分を含めて相続税を計算する制度です。
どちらの制度を選ぶかにより、生前の税負担のタイミングや将来の相続税額が変わるため、親子間の資金状況や今後の贈与予定を踏まえた検討が大切です。
また、親が元気なうちに土地の名義を子へ移しておくことで、税金以外の面でもメリットが生じやすくなります。
所有者が子になることで、売却や建替え、担保提供などの手続きについて、子が主体的に判断しやすくなり、将来の管理方針を早めに固めることができます。
さらに、相続開始後の名義変更手続きが不要となるため、相続人同士の意向調整や遺産分割協議に時間を要する事態をある程度避けられる可能性があります。
このような非金銭的な観点も含めて、家族の希望やライフプランを丁寧に話し合いながら、生前贈与の是非を検討することが望ましいです。
| 検討項目 | 生前贈与が有利になりやすい例 | 追加で確認したいポイント |
|---|---|---|
| 土地の将来価値 | 長期的な値上がり見込み | 路線価の推移傾向 |
| 税制の選択 | 暦年課税で持分分割 | 相続時精算課税との比較 |
| 家族の事情 | 子が管理を早期担当 | 相続人全員の合意 |
親子間の土地承継で「どっちがお得か」を判断する手順
まずは、家族構成と相続人の人数、そして土地以外の財産状況を整理することが大切です。
相続税には「基礎控除額」があり、「3,000万円+600万円×法定相続人の数」で計算する仕組みになっています。
預貯金や有価証券なども含めた全体の財産額がおおよそどの程度かを把握し、この基礎控除額を超えそうかどうかを確認します。
そのうえで、土地の評価額が全体の中でどれくらいの割合を占めるのかを見ておくと、土地の承継方法が税負担に与える影響をつかみやすくなります。
次に、生前贈与を選んだ場合と相続で引き継いだ場合の税額と諸費用を、大まかでもよいので試算して比較します。
贈与の場合は、暦年課税であれば年間110万円の基礎控除内に収まるよう複数年に分けて贈与する方法や、相続時精算課税を選択して2,500万円まで非課税とし、最終的に相続税で精算する方法が考えられます。
一方、相続で取得する場合は、相続税の速算表や、小規模宅地等の特例の適用可否を踏まえた税額を想定します。
さらに、名義変更時の登録免許税や不動産取得税の有無も含めて、トータルの負担額を比べることが重要です。
最後に、税制改正の動きや将来の住み替え・売却予定など、長期的な視点から自分の家庭に合った承継方法を選びます。
相続税や贈与税は、毎年の税制改正で基礎控除や特例の内容が変わる可能性があるため、最新の国税庁の情報を確認しながら検討することが欠かせません。
また、将来の居住予定がない土地を子どもが相続しても、維持管理や固定資産税だけが負担になる場合もあります。
今後のライフプランや資産全体のバランスも踏まえて、生前贈与と相続のどちらが自分たちにとって納得できる選択かを、家族で丁寧に話し合うことが大切です。
| 検討ステップ | 確認する内容 | 意識したいポイント |
|---|---|---|
| 現状の整理 | 家族構成と相続人の数 | 基礎控除額の把握 |
| 資産の全体像 | 土地と他資産の内訳 | 相続税発生の可能性 |
| 税額の試算 | 贈与税と相続税の比較 | 諸費用含めた総負担 |
| 将来の見通し | 住み替えや売却予定 | 長期的な資産計画 |
まとめ
親子間の土地承継で「生前贈与」と「相続」のどっちがお得かは、土地の評価額や家族構成、将来の地価や税制の見通しによって変わります。
税金だけでなく、登録免許税などの諸費用、相続時に使える特例の有無も含めて比較することが大切です。
また、親が元気なうちに名義を移すことで、管理や売却の判断を子ども世代に任せやすくなるメリットもあります。
大切な土地を次の世代へ引き継ぐためにも、早い段階から家族で今後の活用方法や管理について話し合っておくことをおすすめします。

古い戸建てからマンションへ住み替えたい方必見!
シニア世代が後悔しないための住み替え選び方を解説。
門真市の災害リスクは高いのか?地震と水害を地図で確認し安全な暮らし方を考える
門真市の地震・水害の災害リスクを解説。上町断層帯など地震リスクの想定や…

親が認知症で実家が空き家にどうする? 入院後の実家問題を整理し安心できる選択肢を知る
親が認知症になっとき、実家をどうするかを解説。親が認知症で入院し…
淀川区の災害リスクはどこにある?安心のための備え方も紹介
淀川区の災害リスクと安心の備え方を解説。地震や水害の特徴、ハザードマップ活用…
ナフサ価格高騰は建築費をどう変える?不動産市場への影響と備え方を解説
ナフサ価格高騰とイラン戦争が建築費と不動産市場へ与える影響を解説。…